
Actualizado el 19 abril 2023
Factura Recapitulativa
Una factura recapitulativa es una factura convencional que incluye varias operaciones (de servicios o de productos) realizadas en diferentes fechas, dentro del mismo mes natural, pero con el mismo destinatario. Es decir, son varias facturas en una sola.

Cuándo hay que expedir una factura recapitulativa y requisitos
Deben expedirse, como muy tarde, el último día del mes natural en que se han realizado las operaciones.
Pero, si el destinatario de la factura es un profesional o empresario y el concepto de la factura es por su actividad, se puede expedir antes del día 16 del mes posterior al que se han realizado las operaciones.
No se puede hacer una factura rectificativa para clientes varios. Para eso hay que utilizar otro tipo de documento.
La normativa legal básica de las facturas recapitulativas se encuentra en el art. 13 del RD 1619/2012, de 30 de noviembre que regula la facturación de las empresas.
Modelo de factura recapitulativa con ejemplo
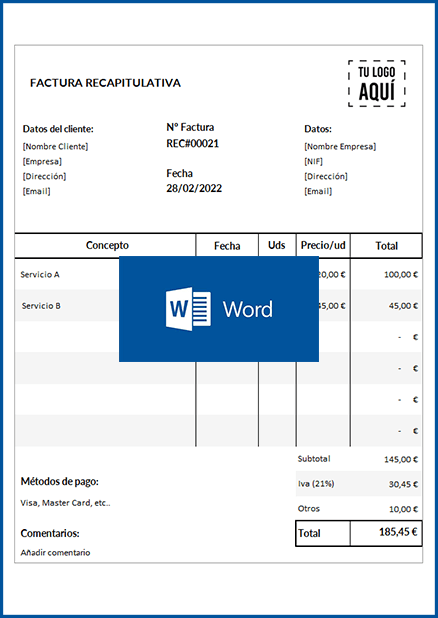
A continuación, te mostramos el modelo de factura recapitulativa como un ejemplo para rellenar. Podrás descargarla gratis y editarla con tus datos. La plantilla es oficial según AEAT.
Excel

Word
Cómo se hace una factura recapitulativa y su contenido
Las características y estructura de la recapitulativa son las misma que la de una factura común. A continuación las detallamos:
- Número y serie de factura: Deberá tener su propia numeración si sustituye a otras facturas emitidas con anterioridad. Quizá lo más sencillo sea tener una numeración y serie diferente para las recapitulativas.
- Fecha de la factura: Hay que poner la última de las operaciones realizadas, siendo el resto de ellas del mismo mes natural. Si el destinatario es una empresa o un profesional, se puede emitir antes del día 16 del mes siguiente.
- Datos del emisor y del receptor: Los campos serán iguales que en cualquier factura común: Nombre y apellidos si es una persona física, Domicilio, NIF ó CIF y Concepto de los servicios o productos con descripción completa.
- Fecha de cada operación. Se deberá añadir, antes de la descripción, las fechas de cada una de las actividades realizadas.
- Tipo impositivo de IVA que se aplican a la factura con su correspondiente desglose.
- Retención de IRPF, en el caso de aplicarse (epígrafes profesionales o artísticos). Si existen servicios u operaciones de bienes no sujetos a retención y otros sí, se deberán explicar cada uno de ellos en detalle.
Iva en Factura recapitulativa. Tipos impositivos
- Se deberá añadir el tipo impositivo IVA de cada concepto u operación, desglosado y especificado igual que en otras facturas.
- Si contiene una o varias operaciones exentas de IVA, se deberá explicar el motivo de cada una de ellas y si es diferente al de la factura bruta se anotará por separado la base imponible del IVA.
- Se reflejará si en alguna operación el IVA se aplica en algún régimen especial como el de agencias de viajes, etc.
- Se incluirá la frase inversión del sujeto pasivo en el caso de que el objeto pasivo del impuesto sea el destinatario.
A qué documentos sustituye
Facturas
Si emitimos una recapitulativa a final de mes donde se incluyan las facturas ordinarias emitidas durante esos 30 días naturales, debemos anular las facturas previamente emitidas ya que la recapitulativa las sustituye. De lo contrario, estaríamos emitiendo conceptos por duplicado.
Esta factura recapitulativa debe tener, como hemos mencionado antes, su propio número y serie.
Tickets de caja
Se gestionará exactamente igual que en el caso de las facturas, ya que los tickets también operan como facturas simplificadas. Por lo tanto se añadirá el concepto, tipo impositivo y resumen de cada uno de ellos a la factura recapitulativa quedando anulados los anteriores tiques.